Industria aeriană traversează o perioadă în care creșterea flotelor se suprapune peste o evoluție modestă a traficului. Pentru companii, această combinație pune în prim-plan utilizarea aeronavelor, costurile de operare și capacitatea fiecărei rute de a genera venituri suficiente.
Potrivit IATA, în primele nouă luni din 2026, traficul global de pasageri a crescut cu doar 0,3%, iar capacitatea oferită cu 0,1%, comparativ cu aceeași perioadă din 2025. Traficul este măsurat în RPK — pasageri plătitori înmulțiți cu distanța parcursă — iar capacitatea în ASK — locuri disponibile înmulțite cu distanța de zbor. Raportul IATA pentru septembrie 2026.
În paralel, analiza publicată de Rob Morris, pe baza datelor Cirium, indică o creștere de 3,7% a flotei mondiale de aeronave de pasageri cu un singur culoar și cu două culoare față de sfârșitul anului 2025. Aceasta ar fi ajuns la 23.123 de aeronave la finalul lunii septembrie, cu 835 mai multe. Analiza lui Rob Morris.
Diferența merită atenție, dar trebuie interpretată corect. Numărul aeronavelor și capacitatea efectiv operată sunt indicatori diferiți. Orele de zbor, disponibilitatea tehnică, configurația cabinelor și lungimea rutelor influențează capacitatea produsă de fiecare avion. Compararea celor două procente ridică întrebări despre productivitatea flotelor, fără a demonstra singură o scădere uniformă a eficienței.
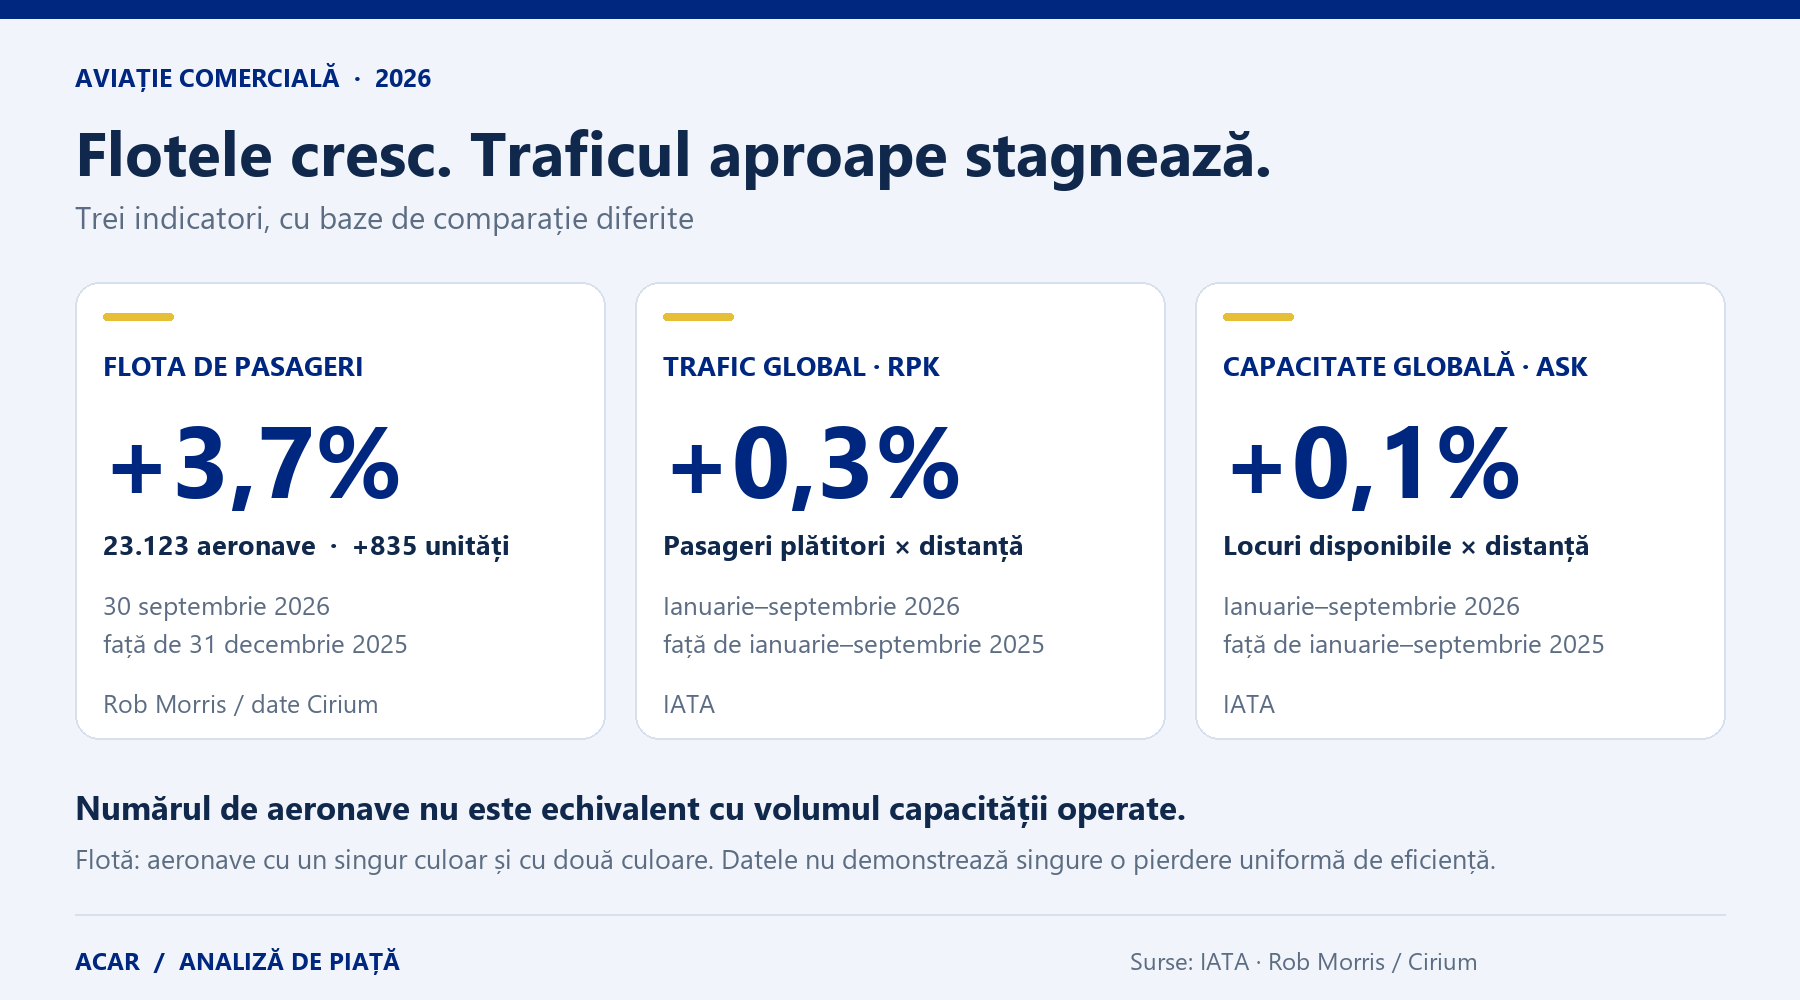
Infografic ACAR. Surse: IATA și analiza Rob Morris, pe baza datelor Cirium. Bazele de comparație ale indicatorilor sunt diferite.
Analiza evidențiază și amploarea schimbărilor din interiorul flotelor. Aproximativ 1.000 de aeronave noi ar fi fost livrate, iar 991 dintre cele stocate la sfârșitul anului trecut ar fi revenit în serviciu. Raportate la creșterea netă de 835 de unități, aceste intrări sugerează că peste 1.150 de aeronave anterior active au ieșit din serviciul de pasageri, prin stocare, dezmembrare sau conversie. Autorul precizează caracterul preliminar al calculului, inclusiv ipoteza că toate livrările noi sunt deja în operare.
Aceste mișcări sugerează că o parte importantă a livrărilor susține înlocuirea aeronavelor existente, într-o piață cu posibilități limitate de extindere.
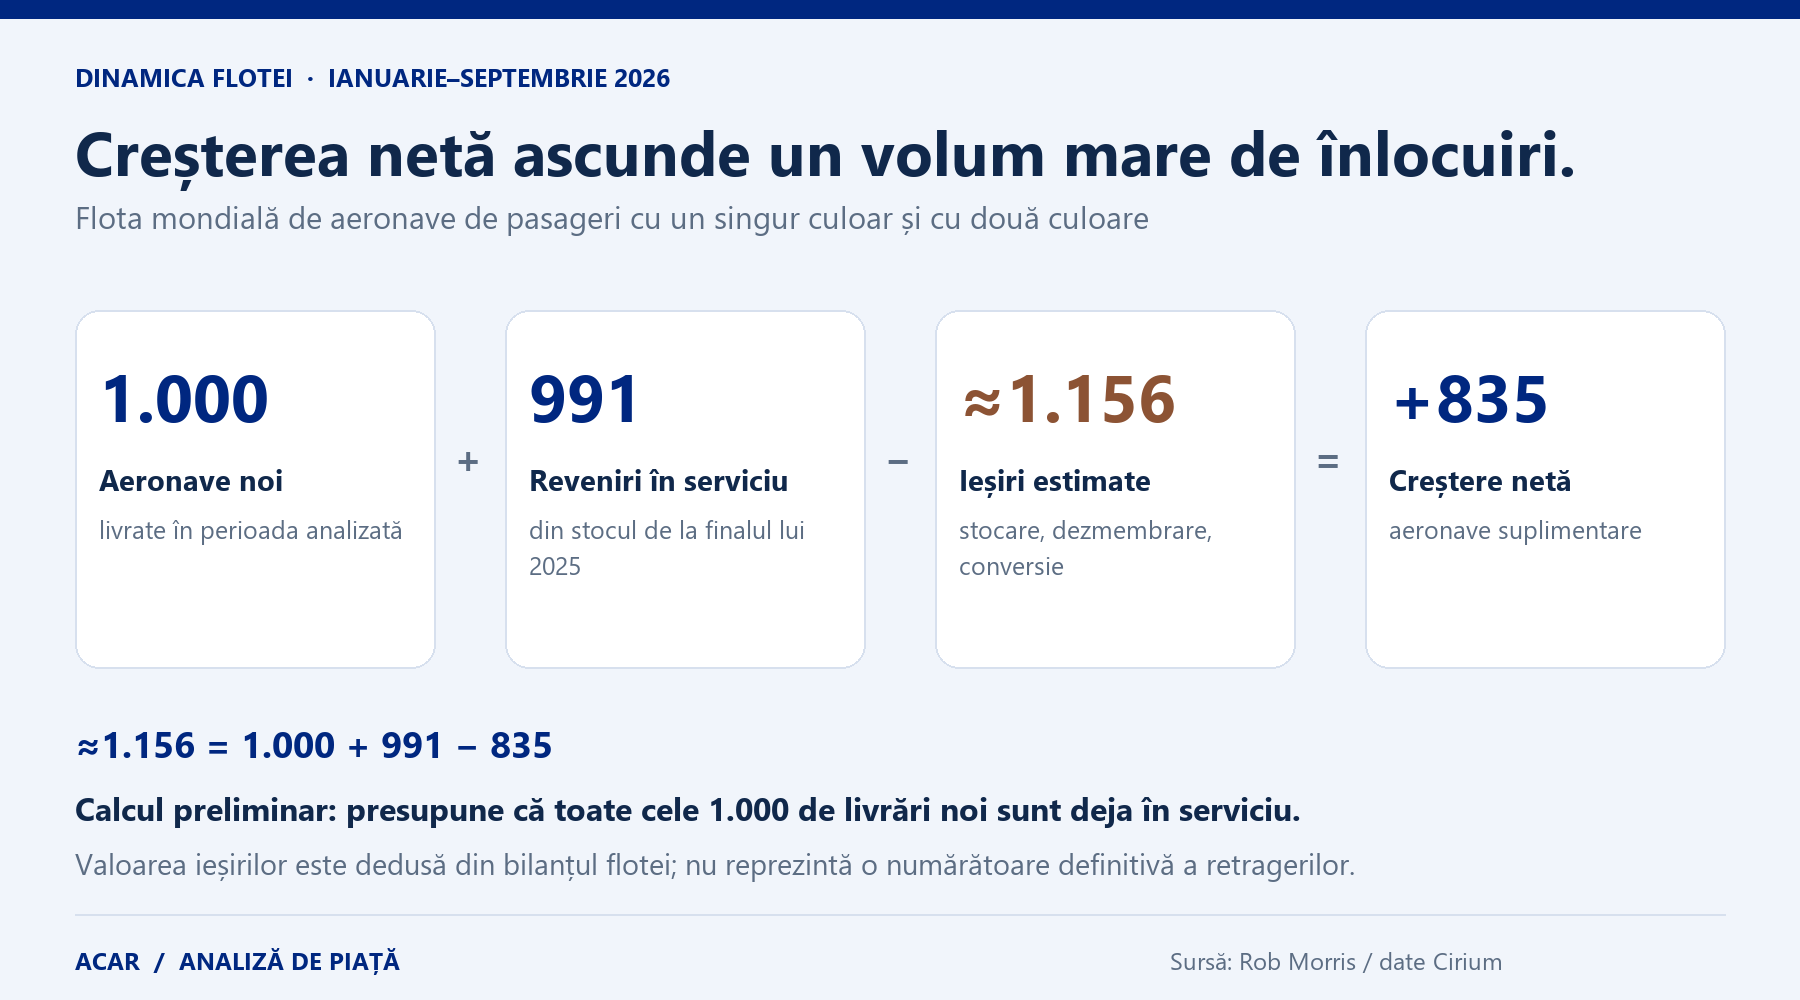
Infografic ACAR, după analiza Rob Morris / Cirium. Ieșirile sunt estimate prin diferență; calculul presupune că toate livrările noi sunt deja în operare.
Combustibilul scump întărește argumentul economic pentru această înlocuire. O aeronavă mai eficientă poate reduce consumul și costul pe loc-kilometru oferit, indicator cunoscut în industrie drept CASK. Totuși, economia de combustibil trebuie comparată cu rata de leasing, finanțarea, mentenanța și costurile introducerii noului tip de aeronavă în flotă. IATA a evidențiat în evaluarea sa din iunie presiunile simultane exercitate de combustibil, întreținere și accesul la capacitate. Evaluarea economică IATA.
Într-o piață aproape stagnantă, fiecare aeronavă suplimentară trebuie susținută de un program de zbor și de venituri care îi justifică prezența în flotă. Un grad de încărcare ridicat nu garantează singur profitabilitatea: contează și venitul obținut de la pasageri, raportat la costul efectiv al operării.
Rob Morris anticipează că aceste evoluții ar putea pune presiune asupra valorilor și chiriilor de leasing ale unor aeronave mai vechi. Este o perspectivă de piață, nu o scădere deja confirmată pentru toate segmentele. Disponibilitatea motoarelor, starea tehnică și cererea pentru fiecare model pot produce evoluții diferite.
Nici traficul nu evoluează uniform. În septembrie, cererea globală a scăzut cu 0,5% față de aceeași lună din 2025, în timp ce traficul internațional al transportatorilor europeni a crescut cu 1,8%. Media mondială trebuie, așadar, completată prin analiza piețelor și rutelor concrete. Datele IATA pentru septembrie.
Pentru operatorii români, ACAR consideră esențială corelarea planurilor de flotă cu cererea, disponibilitatea tehnică și resursele financiare. În cazul unei flote reduse, indisponibilitatea unui singur avion sau performanța slabă a unei rute poate afecta semnificativ rezultatul întregii companii.
În acest context, dezvoltarea conectivității României are nevoie de investiții bine fundamentate și de un cadru predictibil. Dialogul dintre operatori, aeroporturi și autorități trebuie să urmărească viabilitatea economică a rutelor, accesul la finanțare și modernizarea flotelor.
ACAR promovează un sector aerian competitiv, conectat și sustenabil în România, în beneficiul pasagerilor și al economiei naționale.
Fotografie copertă: Skyler Smith / Unsplash. Imagine ilustrativă.